Nawet 3600 zł mniej PIT rocznie dla jednej osoby, ale też ponad 116 000 zł dodatkowego podatku dla firmy. Jak to możliwe?
Cztery ustawy podatkowe przeszły przez Parlament i trafiły do Prezydenta. Jeśli wejdą w życie, od stycznia 2027 roku mogą znacząco zmienić rozliczenia przedsiębiorców.
Jedna z najważniejszych propozycji zakłada ośmiokrotne obniżenie limitu przychodów uprawniającego do ryczałtu – z 2 mln do 250 tys. euro. Część firm może więc stracić możliwość korzystania z tej formy opodatkowania.
Z drugiej strony planowane jest podniesienie progu podatkowego, dzięki któremu niektórzy podatnicy mogą zapłacić mniej.
Kto zyska, a kto będzie musiał dopłacić?
Jak duże mogą być różnice w rozliczeniach przedsiębiorców?
Które zmiany mają szansę wejść w życie już od stycznia 2027 roku?
W najnowszym filmie omawiam uchwalone przez Parlament ustawy, pokazuję konkretne wyliczenia i wyjaśniam, na co warto zwrócić uwagę, planując przyszłoroczne rozliczenia.
jakie zmiany w PIT i CIT mogą wejść w życie od 2027 roku i kto na nich zyska,
dlaczego limit przychodów uprawniający do ryczałtu ma spaść aż ośmiokrotnie i ile mogą stracić przedsiębiorcy,
jak nowe zasady IP Box i wyższa danina solidarnościowa mogą wpłynąć na wysokość podatku,
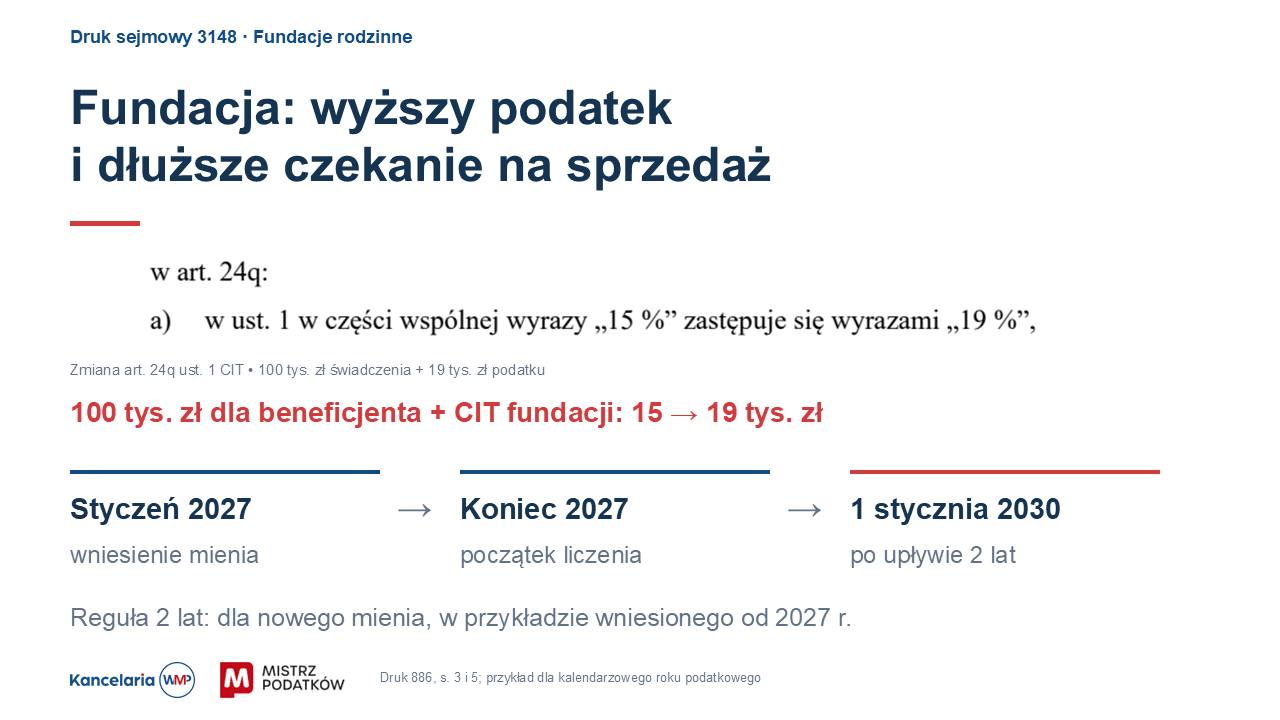
jakie zmiany dotyczą fundacji rodzinnych, w tym opodatkowania wypłat i dwuletniego okresu ograniczającego sprzedaż majątku,
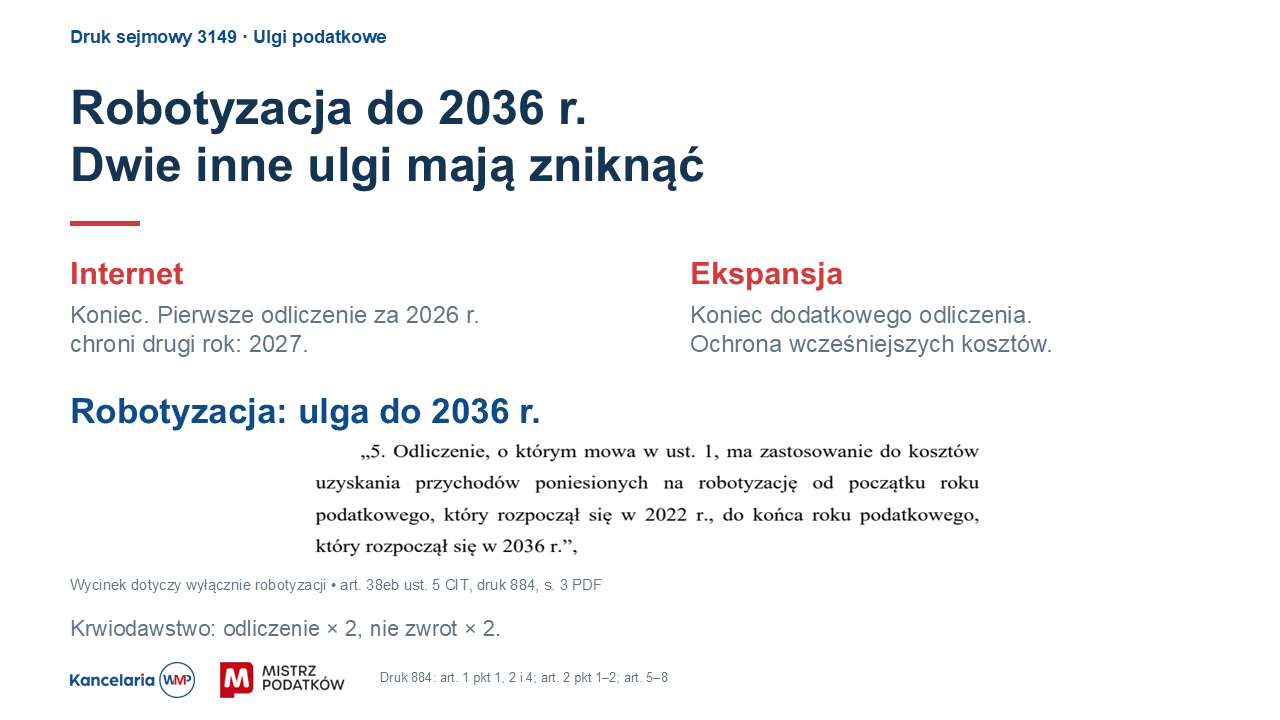
które ulgi podatkowe mają zostać zlikwidowane, zmodyfikowane lub przedłużone,
na jakim etapie są ustawy i od czego zależy ich wejście w życie od stycznia 2027 roku.
Stan prac legislacyjnych przedstawiony w materiale: 10 listopada 2026 r.
Jeśli wolisz czytać niż oglądać, zapraszam Cię do lektury poniższego artykułu ↓↓
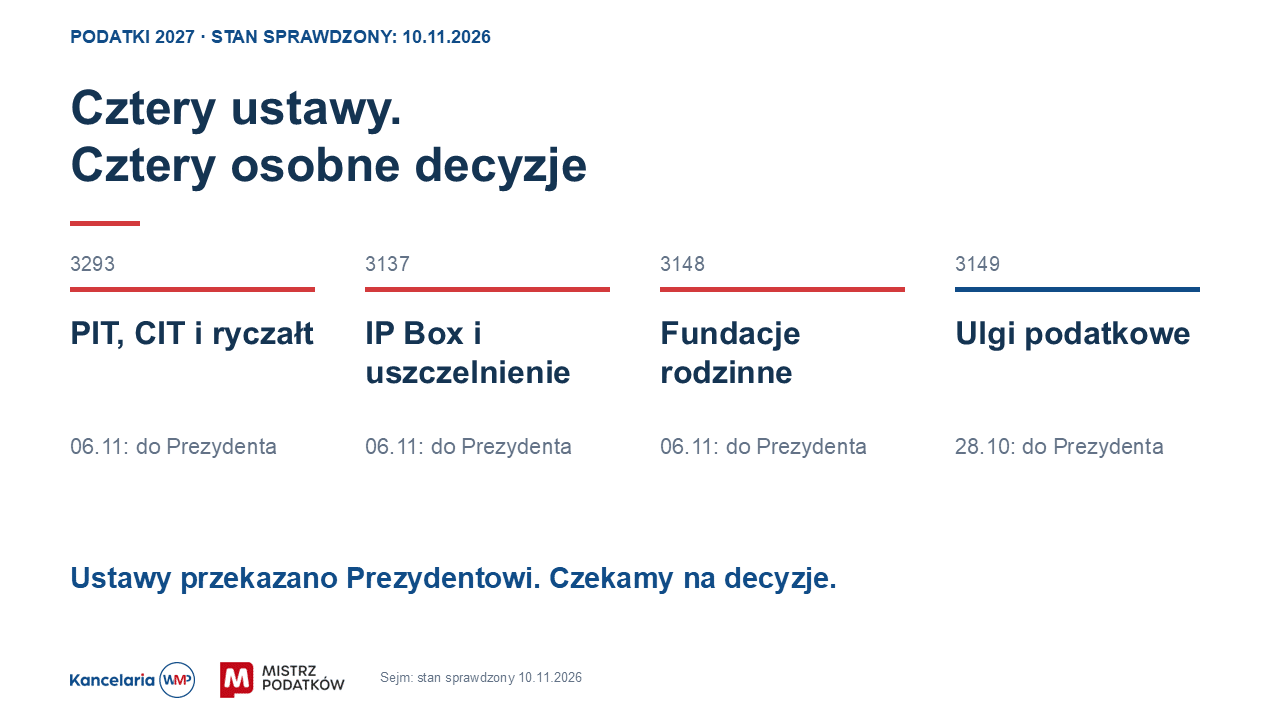
Cztery ustawy
Mamy cztery osobne ustawy. Pierwsza dotyczy PIT, CIT i ryczałtu. Druga między innymi IP Box. Trzecia fundacji rodzinnych. Czwarta ulg podatkowych. To cztery oddzielne ustawy. Numery druków masz na slajdach.
Stan na 10 listopada: parlament zakończył prace, a w sprawdzonych komunikatach nie ma jeszcze decyzji Prezydenta dotyczących tych ustaw. Mówimy więc o uchwalonych zmianach, które czekają na dalsze decyzje.
Mniej PIT na skali
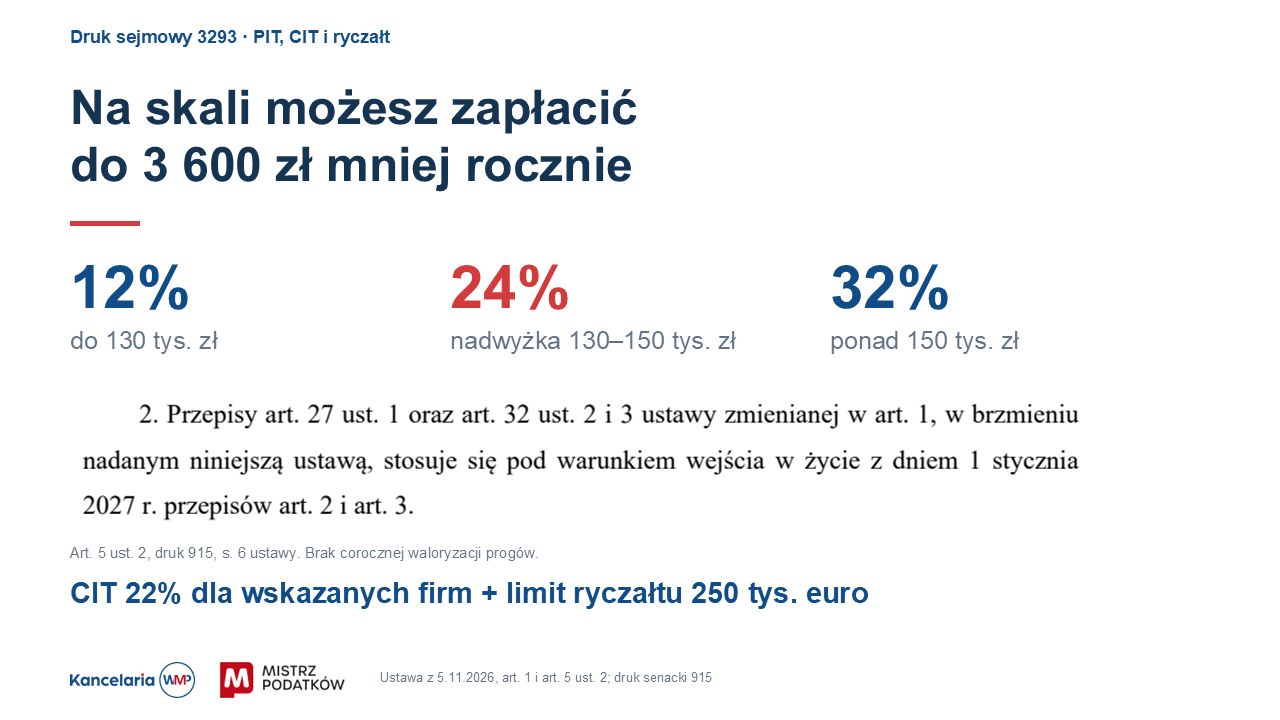
Zacznijmy od skali. Pierwszy próg ma wzrosnąć ze 120 000 do 130 000 zł. Od kolejnych 20 000 zł będzie 24%. Dopiero od nadwyżki ponad 150 000 zł: 32%.
Co to daje w złotówkach? Przy podstawie podatku 150 000 zł obecny PIT wynosi 20 400 zł. Po zmianie: 16 800 zł. Różnica to 3600 zł rocznie.
To przykład jednej osoby rozliczającej się indywidualnie. Podstawa podatku to co innego niż pensja brutto. I nie każdy zyska tyle samo. Przy podstawie 120 000 zł sama zmiana skali jeszcze nic nie daje.
Kwota wolna nadal wynosi 30 000 zł. Nie ma też corocznego podnoszenia progów o inflację.
Jest za to warunek. Nowa skala zależy od wejścia od stycznia przepisów o wyższym CIT i niższym limicie ryczałtu. CIT 22% obejmuje określone duże firmy i grupy. Nie każdą spółkę z ograniczoną odpowiedzialnością.
Niższy limit ryczałtu
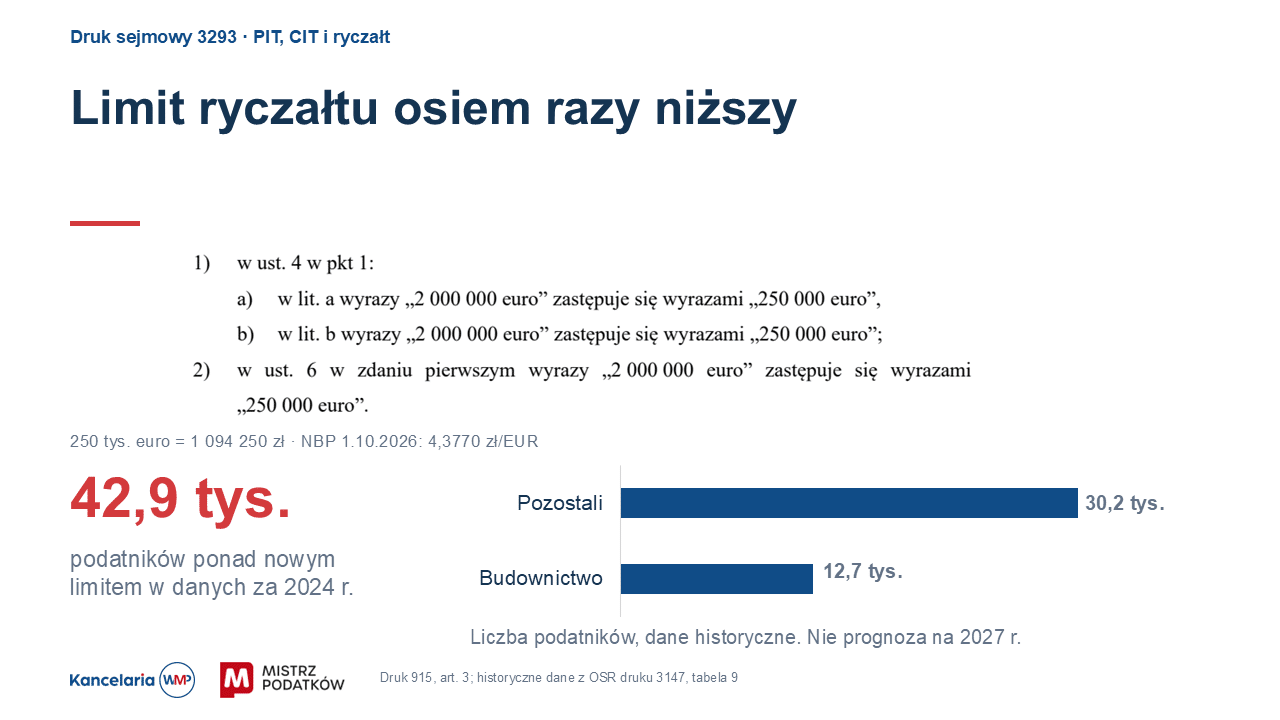
I właśnie przy ryczałcie zmiana jest duża. Limit ma spaść z 2 mln do 250 000 euro. Osiem razy mniej. Przy kursie NBP z 1 października nowy limit to 1 094 250 zł.
O prawie do ryczałtu w 2027 roku mają decydować przychody z 2026 roku. Czyli przychody, które już teraz osiągasz.
W danych za 2024 rok taki limit przekraczało około 43 tys. podatników. W tym prawie 13 tys. z budownictwa. To dane historyczne, nie dokładna liczba osób, które stracą ryczałt. Ale pokazują, kogo ta zmiana może dotknąć. Policzmy to na przykładzie.
Ile może dopłacić firma
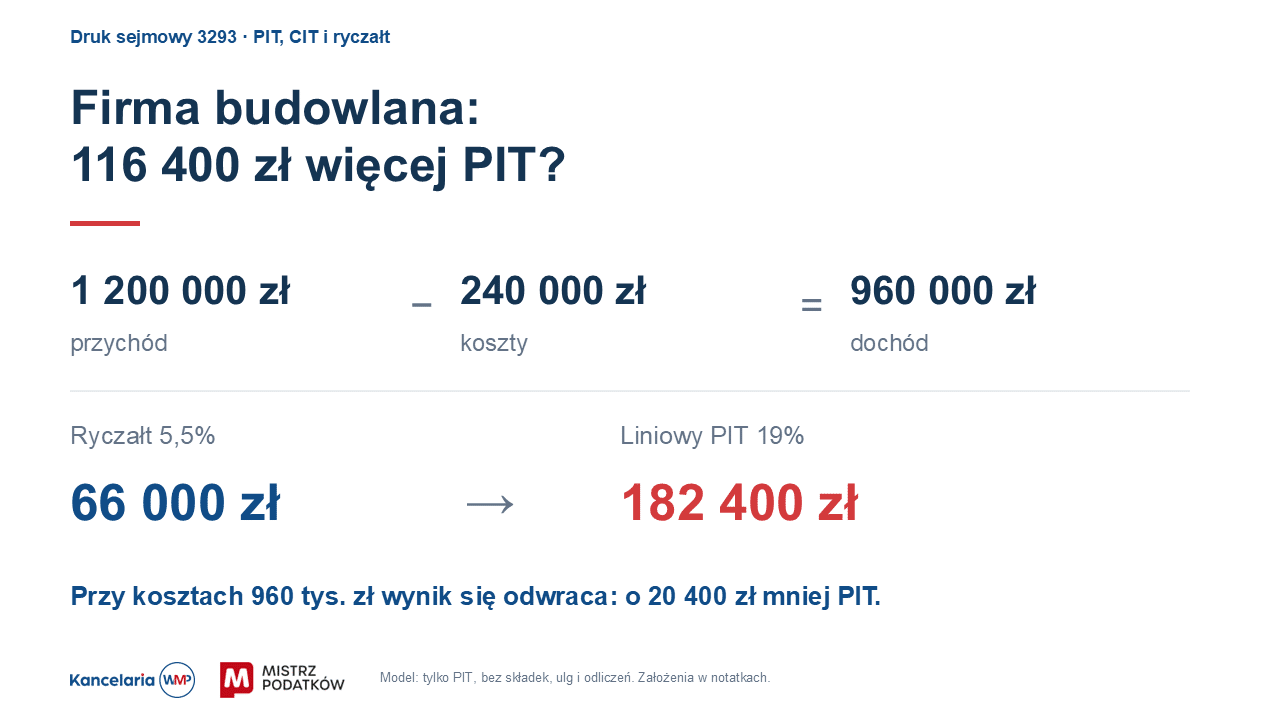
Weźmy firmę wykonującą roboty objęte ryczałtem 5,5%. Ma 1 200 000 zł przychodu. Załóżmy, że przekroczyła nowy limit w poprzednim roku i wybiera podatek liniowy. Koszty ma na poziomie 240 000 zł. Zostaje 960 000 zł dochodu. Ryczałt wynosi 66 000 zł. 19% od 960 000 zł dochodu daje 182 400 zł PIT. Czyli o 116 400 zł więcej.
To przykład firmy z bardzo wysoką marżą. Zmieńmy koszty na 960 000 zł. Dochód spada do 240 000 zł. Liniowy PIT wynosi wtedy 45 600 zł. A więc o 20 400 zł mniej niż ryczałt.
Dlatego trzeba policzyć własne koszty. Sam przychód nie wystarczy. Tutaj porównuję wyłącznie PIT, bez składek, ulg i odliczeń. To jeszcze nie pełny rachunek wyboru formy opodatkowania.
IP Box
Teraz IP Box. Tu spotykają się dwie ustawy. Jedna dodaje dochód z IP Box do podstawy daniny solidarnościowej. Druga podnosi stawkę daniny do 5%.
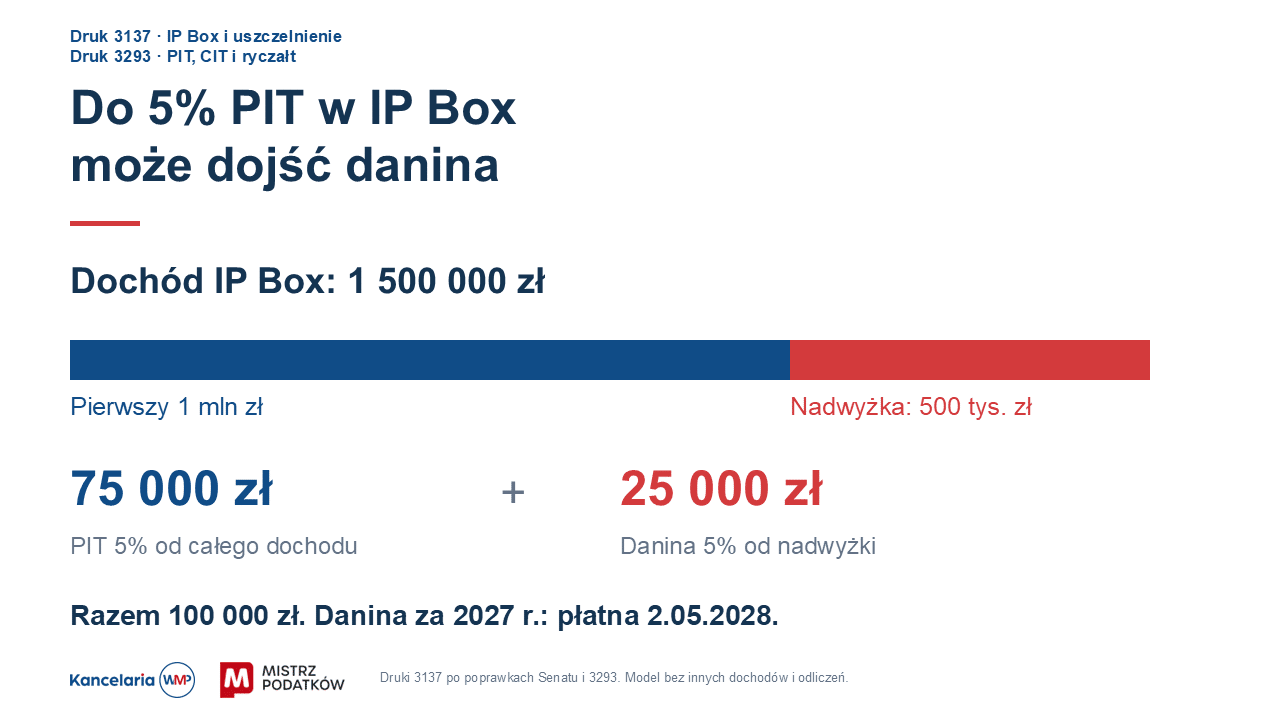
Załóżmy 1,5 mln zł kwalifikowanego dochodu. Podatnik spełnia wszystkie warunki IP Box, także nowe. Nie ma innych dochodów, strat ani odliczeń wpływających na ten rachunek.
Najpierw oddzielmy pierwszy milion od nadwyżki. Daninę liczymy od nadwyżki ponad 1 mln zł. 5% PIT od całego kwalifikowanego dochodu daje 75 000 zł. 5% od 500 000 zł to kolejne 25 000 zł. Razem 100 000 zł zamiast 75 000 zł. Bez składki zdrowotnej.
To wynik przy wejściu obu zmian. Gdyby rozszerzono podstawę daniny, ale pozostawiono 4%, razem wyszłoby 95 000 zł. Dlatego los każdej z tych ustaw ma znaczenie. Daninę od dochodów za 2027 rok rozliczamy dopiero w 2028 roku.
Fundacja rodzinna
Fundacja wypłaca beneficjentowi 100 000 zł. Zakładamy, że beneficjent korzysta z pełnego zwolnienia z PIT.
Dzisiaj fundacja płaci obok tego 15 000 zł CIT. Po zmianie byłoby 19 000 zł. Czyli na świadczenie i podatek potrzebuje 119 000 zł. Beneficjent nadal dostaje 100 000 zł.
Jest też zmiana dotycząca sprzedaży wniesionego mienia. Te dwa lata liczy się od końca roku wniesienia. Jeżeli wniesiesz mienie w styczniu 2027 roku, najpierw czekasz do końca tego roku. Potem mijają dwa kolejne lata. Po tym okresie jesteś dopiero 1 stycznia 2030 roku. Czyli po prawie trzech latach.
To przykład nowego mienia i kalendarzowego roku podatkowego. Przy takim roku podatkowym mienia wniesionego przed 2027 rokiem ta konkretna nowa reguła co do zasady nie obejmuje. A po upływie tego okresu nadal trzeba spełnić pozostałe warunki zwolnienia.
Ulgi podatkowe
Tutaj są cztery zmiany w ulgach. Ulga na internet ma zniknąć. Przy internecie jest ochrona drugiego roku odliczenia. Jeżeli pierwszy raz skorzystasz z ulgi za 2026 rok, możesz zachować drugi rok za 2027.
Ulga na ekspansję pomaga producentom zwiększać sprzedaż. W Polsce albo za granicą. Obejmuje tylko określone wydatki, na przykład promocję własnych produktów czy udział w targach.
Załóżmy, że spółka wydała 100 000 zł na taką promocję i spełnia warunki ulgi. Raz rozlicza wydatek w kosztach. Drugi raz odlicza go od dochodu. Przy CIT 19% ten drugi raz daje dodatkowe 19 000 zł oszczędności.
Zapisz się na newsletter i otrzymaj ZA DARMO kalkulator podatkowy
W ramach subskrypcji mojego newslettera otrzymasz autorski kalkulator podatkowy.
Przeprowadzisz w nim analizę formy opodatkowania dla Twojej firmy.
Zobaczysz, która forma działalności jest dla Ciebie najkorzystniejsza podatkowo (np. JDG, sp. z o.o.).
Uzyskasz dostęp do nagrania video, które jest praktyczną instrukcją obsługi kalkulatora.
Limit tego dodatkowego odliczenia to 1 mln zł rocznie. Przy CIT 19% i odpowiednim dochodzie oznacza to do 190 000 zł mniej podatku.
Ustawa usuwa właśnie to drugie odliczenie. Zwykłe koszty pozostają na swoich zasadach. Wcześniejsze wydatki są chronione. Spółki z innym rokiem podatkowym mają też przepis przejściowy.
Ulga na robotyzację ma zostać przedłużona o 10 lat, do 2036 roku. Chodzi o dodatkowe odliczenie części kosztów robotyzacji.
Jeśli firma rozlicza zakup robota przez amortyzację, ulgę liczy od odpisów zaliczonych do kosztów w danym roku. Nie od całej ceny zakupu od razu.
Przy zwykłym roku od stycznia do grudnia końcem będzie 31 grudnia 2036 roku. Spółka z innym rokiem podatkowym liczy ten termin do końca swojego roku rozpoczętego w 2036 roku.
I jeszcze krwiodawstwo. Podwojenie kwoty odliczenia nie oznacza, że zwrot podatku też będzie dwa razy większy.
Jak ustawa przeszła przez parlament
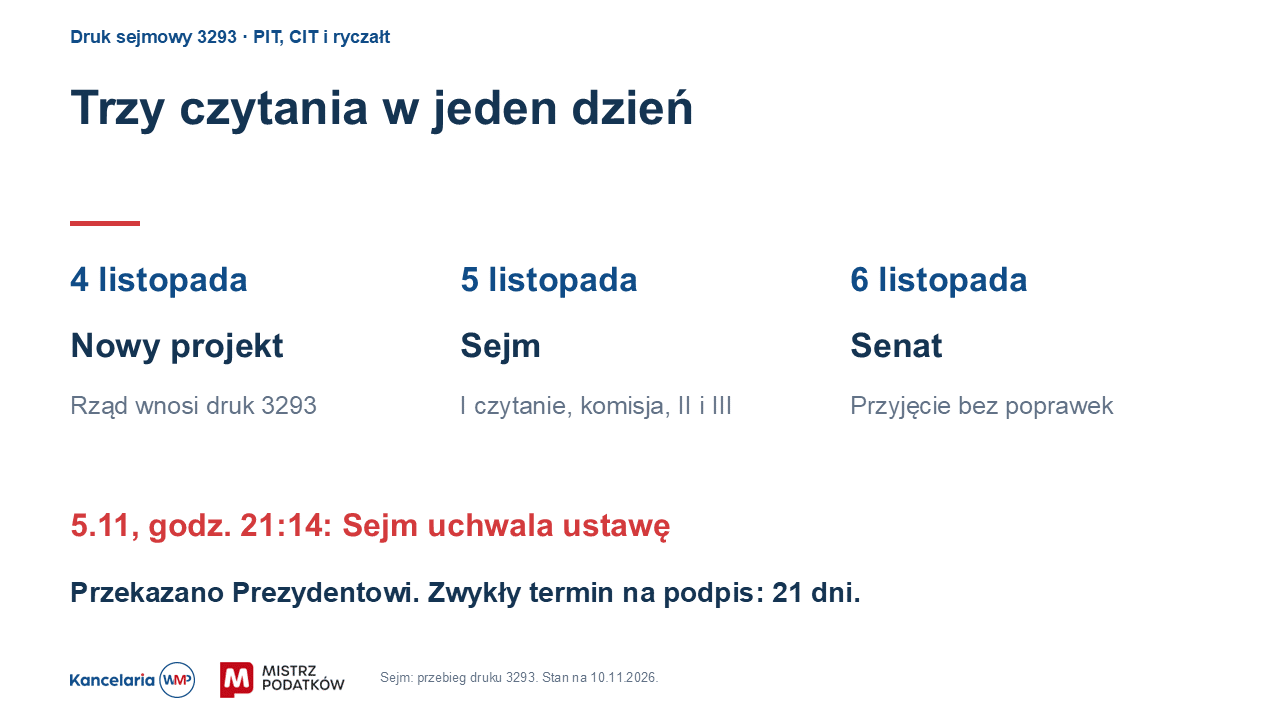
Skąd w ogóle tyle zamieszania z terminami? Nowy projekt dotyczący PIT, CIT i ryczałtu wpłynął 4 listopada. 5 listopada odbyły się trzy czytania i praca komisji. Wieczorem Sejm uchwalił ustawę. 6 listopada Senat przyjął ją bez poprawek. Senat nie wniósł poprawek, więc nie było już kolejnego głosowania nad nimi w Sejmie. Ustawę przekazano Prezydentowi.
Trzy czytania odbyły się jednego dnia. Teraz prace parlamentu są zakończone. Prezydent ma co do zasady 21 dni od przedstawienia ustawy na jej podpisanie.
Jeśli chcesz wiedzieć, co te zmiany oznaczają dla twojej firmy, odezwij się do nas. W WMP możesz skorzystać z abonamentu podatkowego, kiedy potrzebujesz regularnego wsparcia doradcy. Pomożemy ci też założyć spółkę albo fundację rodzinną.
Doradca podatkowy, inwestor i przedsiębiorca. Partner w Kancelarii Księgowo-Doradczej WMP. Absolwent Sorbony, autor książek i twórca kanału YouTube. Pomaga przedsiębiorcom legalnie płacić niższe podatki, mówiąc o nich w naprawdę zrozumiały sposób.
Zapisz się na newsletter i otrzymaj ZA DARMO kalkulator podatkowy
W ramach subskrypcji mojego newslettera otrzymasz autorski kalkulator podatkowy.
Przeprowadzisz w nim analizę formy opodatkowania dla Twojej firmy.
Zobaczysz, która forma działalności jest dla Ciebie najkorzystniejsza podatkowo (np. JDG, sp. z o.o.).
Uzyskasz dostęp do nagrania video, które jest praktyczną instrukcją obsługi kalkulatora.
Ponad 2000 zł miesięcznie do ZUS. I to jeszcze bez składki zdrowotnej! Sprawdź, jak będą wyglądać obciążenia na skali podatkowej, podatku liniowym i...
Leasingujesz samochód, ale czy na pewno wiesz, ile możesz odliczyć od podatku i jakie koszty rzeczywiście zaliczysz do kosztów firmowych? Wbrew pozorom nie każdą ratę...
Blog wykorzystuje pliki cookies w celu usprawnienia działania. Korzystając z treści zamieszczonych na blogu wyrażasz zgodę na działanie plików cookies . Więcej informacjiAKCEPTUJĘ
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.